Las tarjetas de crédito son herramientas muy útiles, pero tener una es como andar corriendo con tijeras. Puede que todo salga bien, pero un resbalón y todo puede ponerse muy, muy mal.
Aquí hay una guía bien completa y lo más sencilla posible que recorre todo lo que en RIP Wallet nos parece importante entender sobre una tarjeta de crédito: cómo funciona, cómo elegir una y cómo usarla bien
Esperamos que les sirva!
#1Cómo funcionan?
Las tarjetas de crédito tienen varios componentes importantes:
- Límite de crédito
- Fecha de corte
- Fecha de pago
- Estados de cuenta
- Pago mínimo
- Pago de contado
Empecemos sencillo.
El límite de crédito de una tarjeta es lo que define cuánto es el máximo de dinero que uno puede gastar en compras. Este límite se disminuye con cada compra y se libera con cada pago que se hace a la tarjeta.
Por ejemplo, si mi límite es de $1000 y hago una compra por $100, mi límite después de esa compra va a pasar a ser $900, y si intento hacer una compra de $950, esa nueva compra va a ser rechazada porque mi límite actualmente está en $900, hasta que cancele los $100 de la compra inicial que hice.
En Costa Rica cada tarjeta de crédito tiene su propio límite de crédito (porque cada tarjeta es una línea de crédito en sí) sin embargo, la mayoría de bancos trabajan con un sistema de ‘crédito global’ que permite un límite de crédito más alto compartido entre todas las tarjetas
La fecha de corte es un poco más difícil de explicar.
Técnicamente es un periodo de 30 días, no una fecha específica, y todas las compras que queden registradas durante este periodo van a ser cargadas en el estado de cuenta y tienen que pagarse en (o antes de) la fecha de pago.
La fecha de corte normalmente se da como un día del mes, aunque algunos bancos mueven sus fechas de corte dependiendo del mes.
Por el otro lado, la fecha de pago no es un periodo, sino que es un día del mes, normalmente 14 días después del día de corte, que señala la fecha límite para realizar el pago de la tarjeta, ya sea el pago mínimo o el pago de contado.
Ya para terminar, el estado de cuenta es un documento que se recibe cada mes, normalmente el día después de la fecha de corte, con el resumen de todas las transacciones que se realizaron en el periodo de corte y el pago mínimo o pago de contado que hay que hacerle a la tarjeta de crédito en la fecha de pago.
El pago mínimo, como lo dice el nombre es un pago muy pequeño, normalmente del 15% o menos de las compras totales del periodo de corte. Hacer este pago puede parecer muy atractivo porque se libera un poco de límite de crédito y se puede seguir usando la tarjeta durante más tiempo, pero es una pésima idea porque se acumulan intereses.
El pago de contado es el pago completo de todas las compras que se hicieron durante el periodo de corte, y es el pago que siempre se debería de hacer para usar la tarjeta de crédito de forma ordenada (aunque se puede hacer esto y ser desordenado con la tarjeta, pero eso lo vamos a ver después)
Entonces, para poner un ejemplo práctico:
Si mi tarjeta de crédito corta los 5 y tiene fecha de pago los 20 de cada mes, el periodo de corte va del 5 de un mes al 5 del mes siguiente, entonces, todo lo que yo compre entre el 5 de Mayo y el 5 de Junio va a llegarme en el estado de cuenta del 6 de Junio, y voy a tener hasta el 20 de Junio para hacer el pago de contado de la tarjeta, y así todos los meses que siguen.
Entendido? Listo.
Ahora vamos a ver cuales son los beneficios que tienen las tarjetas.
#2Cuáles son los beneficios?
Así como hay varios componentes, las tarjetas tienen varias modalidades o planes de beneficios, y cada plan de beneficios tiene ventajas y desventajas.
Cashback 💵
La modalidad cashback es la más popular. Básicamente se acumulan puntos por cada compra hecha y esos puntos se pueden usar para que le depositen a uno de vuelta los puntos que ha acumulado en forma de dinero en efectivo (de ahí el nombre, cash-back) o que se los apliquen al pago de la tarjeta.
En Costa Rica, la equivalencia en puntos para tarjetas cashback suele ser 1 a 1, en colones. Eso significa que cada punto acumulado vale 1 colón en cashback.
Ahora, las tarjetas cashback pueden ser libres o pueden tener 2 limitantes. Las metas de facturación son montos mínimos que tengo que gastar cada mes para poder acumular una mayor cantidad de puntos, y máximos de acumulación son los montos máximos de puntos que la tarjeta permite acumular, ya sea de forma mensual o anual.
Entonces, por ejemplo:
Si mi tarjeta de crédito tiene una meta de facturación de $1200 mensuales para acumular un 3% en compras, eso significa que si no gasto $1200 o más probablemente voy a acumular el mínimo en las compras que haga (1%) durante el periodo que sigue.
También, si mi tarjeta tiene un límite de acumulación de 25,000 puntos mensuales, eso significa que una vez que cruce esos 25,000 puntos en el mes voy a dejar de acumular puntos por mis compras, hasta que se reinicie el periodo.
Los planes de beneficios de supermercados son una rama de cashback, ya que estos planes acumulan cashback con la condición de que el cashback solo se puede redimir dentro del supermercado o cadena a la que está asociada la tarjeta.
Entonces, la tarjeta del Walmart acumula mayor cashback en los supermercados de cadena Walmart y los puntos solo se pueden redimir en los supermercados Walmart.
Millas ✈️
Las tarjetas de millas son las favoritas de muchísima gente. Estas tarjetas permiten acumular puntos (aunque aquí se les dicen millas) que se pueden redimir en tiquetes de viajes, ascensos en vuelos, hoteles, renta de autos y otras cosas más dependiendo de la modalidad de la tarjeta.
Para tarjetas de millas, así como las de cashback, nos encontramos 2 ramas.
Los planes de beneficios generales que son tarjetas que acumulan millas que pueden ser redimidas en plataformas propias del banco que emite la tarjeta, entonces aplican para cualquier aerolínea.
Por otro lado, los planes de beneficios por agrupación son el equivalente a las tarjetas de cashback para cadenas de supermercado, solo que en este caso agrupan cadenas de aerolíneas, como el grupo de LifeMiles que incluye las aerolíneas como Avianca y United Airlines, el grupo ConnectMiles que incluye aerolíneas como Copa Airlines o Swiss Airlines y otros grupos.
En Costa Rica tenemos tarjetas generales en algunos bancos, y tarjetas con agrupaciones específicas como LifeMiles con Scotiabank, Davivienda, Promerica y el BAC, ConnectMiles con Promerica y el BAC, Iberia con Promerica y AAdvantage para American Airlines con el BAC.
Premios 🎁
Las tarjetas de premios son una combinación de las tarjetas cashback y millas. Con estas, por cada compra que se hace se acumulan puntos de recompensa, que luego se pueden redminir por viajes, productos, pagos a la tarjeta o efectivo.
Como estas tarjetas no suelen ser muy especializadas, son las tarjetas que los bancos usualmente dan como primeras tarjetas a sus clientes, aunque no sean las mejores.
Aprendido eso, vamos a aprender cómo escoger la mejor tarjeta para nosotros.
2.1Beneficios por red de la tarjeta (AMEX, MasterCard o Visa)
Las tarjetas de alta categoría en todas las redes tienen algunos beneficios específicos por la red de la tarjeta, entonces aquí hay unos importantes de conocer, porque muchas personas no los aprovechan.
American Express Clásica
- Protección de compras (contra robo o daño por unos 90 días, con límite bajo)
- Garantía extendida (extiende la garantía de fábrica normalmente hasta 1 año adicional, pero con topes más bajos que las Gold o Platinum)
- Descuentos en booking.com
American Express Centurion
- Accesos a salas VIP internacionales
- Protección de compras (contra robo o daño por unos 90 días normalmente)
- Garantía extendida (extiende la garantía de fábrica normalmente hasta 1 año adicional)
- Descuentos en booking.com
- Concierge para compras y viajes
- Seguro de alquiler de autos
- La página con los beneficios de American Express es esta
MasterCard Black
- Acceso a salas VIP internacionales (con LoungeKey/Mastercard Airport Experiences según emisor)
- Protección de compras (contra robo o daño por unos 90 días normalmente)
- Garantía extendida (extiende la garantía de fábrica normalmente hasta 1 año adicional)
- Concierge para compras y viajes
- La página con los beneficios de MasterCard es esta
Visa Infinite
- Acceso a salas VIP internacionales (con Visa Airport Companion, dependiendo del emisor)
- Garantía extendida de 1 año extra
- Protección de compras (contra robo o daño por unos 90 días normalmente)
- Concierge para compras y viajes
- La página con los beneficios de Visa Infinite es esta
#3Cuál es la mejor tarjeta?
Esta es una pregunta muy común para la que no hay una respuesta correcta porque todas las personas gastamos en cosas diferentes, entonces vamos a dividirlo en varias partes.
Para los principiantes 🏁
Mi papá siempre dice que “hay que empezar en algún lado”, y con las tarjetas de crédito es así.
Eso sí, si tienen la oportunidad de escoger, creo que la tarjeta EconoMía del BAC es un muy buen punto para empezar.
Escoger una buena tarjeta para empezar no es lo importante. Se puede empezar con cualquier tarjeta y de ahí se va construyendo una relación con el banco. Lo importante es aprender a usar bien esa primera tarjeta.
Para los adultos independientes 🛒
Si gastan mucho en el supermercado, acá es simple y sencillo: hay que tomar es una tarjeta que acumule cashback en supermercados. El BAC tiene exclusividad en esta sección con las tarjetas de Walmart, PriceSmart y AutoMercado. Ahora, si hacen compras en diferentes supermercados y/o mini-supers y chinos, la mejor tarjeta va a ser la EconoMía del BAC, que acumula 4% en todo eso.
Para los que compran por internet 📦
Una tarjeta cashback probablemente sea la mejor opción, porque nos va a dar la flexibilidad de acumular en compras por internet y compras diarias, aunque una tarjeta de millas también puede funcionar, solo que va a acumular un poco más lento. En este caso estoy sesgado porque uso la AMEX Blue para esto y creo no hay mejor tarjeta para comprar por internet.
Para los de las suscripciones 🎬
Igual que para las compras por internet, la recomendación más sencilla acá sería la AMEX Blue con su 5%, pero si solo van a sacar esa tarjeta para pagar sus suscripciones, mejor hagan los números y asegúrense de que valga la pena tener una tarjeta extra solo para esto. Si no, mejor usen cualquier otra tarjeta que tengan.
Para los viajeros ✈️
Esta es un poco simple, porque, si uno viaja demasiado (5+ veces al año), lo mejor sería buscar una tarjeta de millas, pero hay que tener cuidado con la marca y los beneficios.
Las tarjetas de millas suelen tener beneficios que van dirigidos a viajeros, como accesos a VIP Lounges (nacionales), descuentos en hoteles, accesos a salas VIP internacionales con MasterCard, DragonPass o Visa Airport Companion, pero hay tarjetas que sí incluyen estos beneficios y tarjetas que dan acceso a ellos, pero no incluyen.
Mi recomendación sería escoger una tarjeta que esté alineada a un programa de beneficios propio, como LifeMiles (BAC, Scotiabank y Davivienda), Iberia o Spirit (ambas de Promerica), ConnectMiles (BAC y Promerica) o la AAdvantage (BAC) — Cuál programa es mejor va a depender al 100% de los lugares a los que uno suele viajar, eso sí.
Con las tarjetas de millas quiero dejar claro algo que, por cuestiones de espacio, no puedo dejar en todas las reviews que vienen en la próxima sección.
Es mi opinión que, desde que el BAC eliminó el acceso gratuito a su sala VIP en Costa Rica sus tarjetas de millas se convirtieron en una peor opción para las personas que viajan. Aparte de ese cambio, el BAC ya no da pases de cortesía DragonPass ni Visa Airport Companion como lo hacen otros bancos con tarjetas de menor categoría, ni da acceso a las salas VIP AMEX Internacionales a menos que se tenga la AMEX The Platinum Card Metal.
Eso, objetivamente, convierte las tarjetas de millas del BAC en peores opciones para las personas que viajan varias veces al año.
Para escoger una tarjeta para usar durante un viaje es importante escoger bien la marca, esto lo digo porque las tarjetas American Express no son 100% aceptadas ni en Costa Rica ni fuera de Costa Rica, y, si uno va a visitar zonas no-metropolitanas en algún país, la probabilidad de que se acepte una tarjeta American Express baja en una cantidad considerable.
Mi consejo es que para gastar durante el viaje se utilice una tarjeta Visa, ya que es la marca más aceptada a nivel global, y si no, una MasterCard.
Para los antojados 🍕
Aquí podemos ir por dos rutas: cashback o millas. Ambas son opciones flexibles, ambas funcionan bien. Mi primera recomendación sería la Promerica Emerald con el plan Foodie, o como opción más general la EconoMía del BAC.
Para los que van mucho al doctor 💊
Aquí mi recomendación es buscar una tarjeta cashback que acumulen un porcentaje más alto en centros médicos (más del 1% básico), pero sin utilizar las tarjetas propietarias que ahora existen para farmacias/centros médicos, etc. El programa Foodie de la tarjeta Promerica Emerald funciona para esto.
Para los que gastan mucho en gasolina ⛽
Yo considero que no gasto demasiado en gasolina (80,000 mensuales para referencia) entonces tener una tarjeta para gasolineras nunca ha sido mi enfoque. Sé que Promerica tiene la tarjeta Premia Auto que acumula 3 puntos por cada 100 colones, pero mi recomendación, a menos que gasten una cantidad de dinero excesiva en gasolina, es que utilicen una tarjeta para gasolineras que les pueda servir para uso general también (salidas a comer, farmacias y eso). El BAC tiene algunas opciones de millas, como la ConnectMiles que aplicarían en eso, pero la Promerica Emerald se lleva el queque porque en los 3 planes de acumulación tienen 2 millas por compras en gasolineras.
Ya que sabemos por cuál plan de beneficios irnos, unos tips importantes.
#4Tips importantes antes de usar tarjetas
Empezar bien 📏
Una persona que no sigue un presupuesto no debería tener una tarjeta de crédito cerca.
El riesgo es muy alto, la recompensa es muy baja.
La regla de oro para ir bien en finanzas es no gastar más de lo que ganamos, y llevar un plástico en la mano que nos da (esencialmente) dinero ilimitado que no tenemos sin saber bien cuánto es lo que podemos gastar es la receta perfecta para el desastre.
Hagan un presupuesto, intenten seguirlo, y cuando hayan logrado seguirlo por 3 meses seguidos sin fallar, ahí sí tomen una tarjeta de crédito.
Si no tienen un presupuesto no se estresen. Les voy a dejar acá una plantilla gratis bastante sencilla de usar, y si lo que tienen son problemas para seguir su presupuesto les recomiendo descargar SPENT, un app gratis que yo mismo diseñé para Android o iPhone, para que puedan llevar el control de sus gastos durante el día a día.
Hacerse la vida sencilla ✌️
Pasar la tarjeta es divertido, pagar la tarjeta no tanto.
Algo que he aprendido es que, entre más fácil sea llevar las cosas en orden, más fácil va a ser que las cosas se mantengan ordenadas. Con las tarjetas de crédito es igual.
De forma práctica esto significa varias cosas:
#1 — Irse por un banco.
Las plataformas de cooperativas y financieras suelen ser pésimas y hacen que los procesos de pagos sean más difíciles.
#2 — Irse por un buen banco.
Yo siempre he pensado que uno más o menos se casa con un banco, y si voy a tener la mayoría o todas mis tarjetas, es importante que sea un banco con una buena plataforma, que sea intuitiva, segura y fácil de usar como mínimo. Esto, lastimosamente, suele dejar a los bancos del estado por fuera (en mi opinión).
#3 — Optimizar por calidad.
Cuántas tarjetas debería de tener? 2. Una para el supermercado y otra para otras cosas.
Pero, y si necesito otra más? Entonces 3, pero cada una tiene que tener un propósito bien definido y (idealmente) las 3 deberían estar en el mismo banco.
Tener 2 tarjetas de crédito es lo mejor, tener 3 tarjetas no es taaan malo y tener más de 3 tarjetas es innecesario, poco eficiente y problemático. No lo hagan.
Pagarla con el dinero correcto 🗓️
Si algo vemos durante asesorías en RIP Wallet son personas que piensan que, por hacer el pago de contado en la tarjeta ya están usándola de forma ordenada. Pero no es así.
Pagar la tarjeta de contado no es suficiente. Hay que aprender a usar la tarjeta solo cuando tenemos el dinero disponible y no tomar el hábito de adelantarnos en compras porque eso nos lleva a pellizcar dinero de la próxima quincena, y eso, eventualmente, lleva a deudas.
Por ejemplo, si estamos en Mayo y compramos algo el 3 del mes, y lo pagamos con la quincena que llega ese 14, estamos bien.
El problema empieza si compramos algo el 17 de Mayo y eso lo vamos a pagar con la quincena del 30 del mes, porque, porque la quincena del 30 de Mayo es dinero para cubrir los gastos del 1 al 15 de Junio, no para pagar compras de Mayo.
Por eso es que, a pesar de no tener una deuda con intereses, podríamos estar llevando unas finanzas ordenadas pero desordenadas, y eso genera problemas a mediano plazo.
Si quieren una explicación más visual de este tema, pueden ir a este video.
Cuidar la información 🔒
El fraude con tarjetas es un tema complicado de combatir y de explicar, porque a veces es fraude, a veces es descuido de los datos, y la línea entre las 2 puede ser delgada.
Desde que Apple Pay y Google Pay están disponibles en el país, usar mi tarjeta virtual es la única forma en la que pago (tanto dentro como fuera de Costa Rica), ya que el sistema es mucho más seguro que usar una tarjeta física.
Para pagar en línea usualmente intento hacerlo por medio de servicios como PayPal, link o Apple Pay si se encuentran disponibles. Si no, intento al menos que sea un sitio web bastante confiable, y, si el banco tiene la opción, uso una tarjeta virtual que tenga un límite bajo.
Las tarjetas virtuales son tarjetas de crédito adicionales que no tienen ningún componente físico y tienen un límite de crédito bastante bajo que se puede disminuir fácilmente. Funcionan muy bien para hacer compras en línea, aunque, de momento, esta opción solo la tienen disponible Scotiabank y el Banco Nacional.
Hacer los números 🧮
Y ya para terminar, no podía hablar de seguridad sin hablar de los seguros para tarjetas de crédito.
Con este tema hay 2 afirmaciones que son ciertas:
#1 - La seguridad de las tarjetas de crédito es importante
#2 - Vender seguros es un negocio muy lucrativo para los bancos
Mi respuesta personal al tema de los seguros en las tarjetas es que hay que hacer bien los números, porque si yo tengo 3 tarjetas de crédito y a cada una de esas le pago un seguro de $7 al mes, estoy pagando en total $21 mensuales en seguros. Eso significa que estoy empezando el mes $21 en negativo solo para poder usar tarjetas, y si no estoy generando más de $21 en “beneficios” (que los beneficios vienen por consumo, y consumo es gastar dinero también) entonces es un sistema que no tiene sentido.
Bajo ese escenario sería mejor usar una tarjeta de débito, pagar el seguro de esa y, con un consumo más controlado, se perdería menos dinero.
Pero, como siempre, este tema es a decisión de cada persona.
#5Reviews de (algunas) tarjetas de crédito
Esta sección se va a extender bastante, pero eso es lo que la mayoría de ustedes anda buscando, entonces… provecho!
Las tarjetas están agrupadas por banco y en orden alfabético.
 BAC Credomatic
AutoMercado
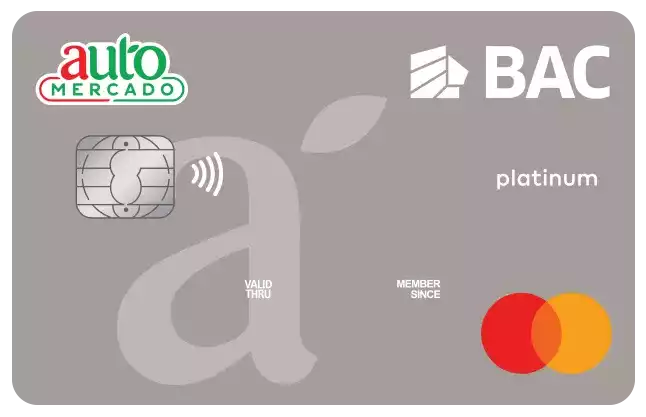
La actualizaron para dejarla igual a la de Walmart, acumulando ‘el equivalente’ a un 5% de cashback, lo cual la hace más razonable, aunque sigue pareciéndome innecesario tener una tarjeta para cada supermercado cuando existen tarjetas como la EconoMía o la Cashback Premium.
AMEX Platinum Video review
Esta tarjeta no vale la pena en Costa Rica.
Cashback AMEX Blue Video review
Es la mejor tarjeta para acumular puntos comprando por internet y cuando se sale de viaje.
De momento tiene cercanos, pero no tiene rivales para esos 2 propósitos.
Cashback Premium Video review
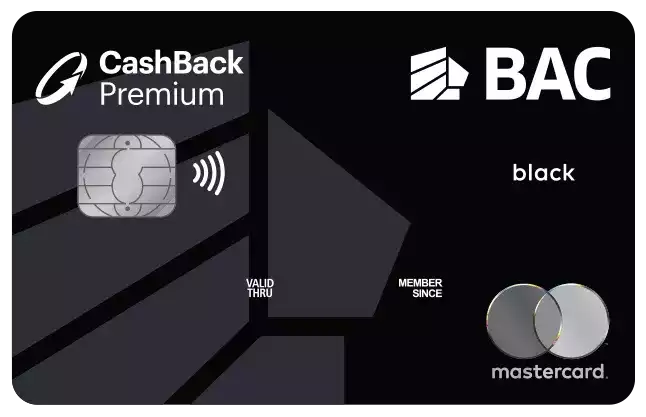
Es la hermana mayor de la EconoMía y la tarjeta que uso actualmente.
Acumula un 5% de CashBack en supermercados, farmacias, restaurantes y comida rápida, pero solo si se cumple con el mínimo de gasto mensual que tiene de ¢600,000.
EconoMía BAC (Visa o AMEX) Video review
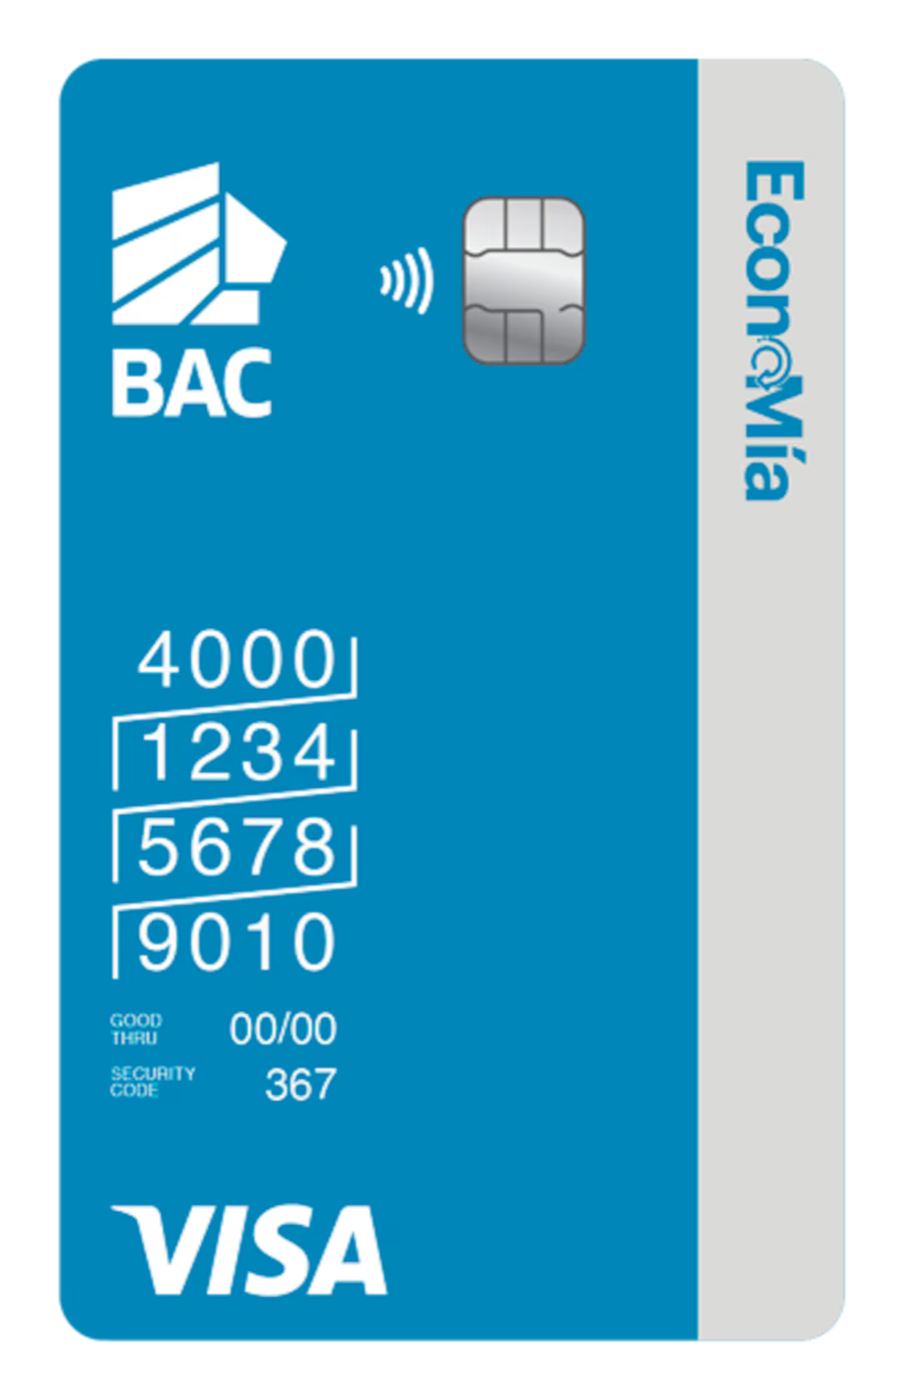
‘One card to rule them all’ podría ser el slogan de esta tarjeta. Con ese 4% que tiene en supermercados puede fácilmente simplificar todas las tarjetas del super y ese 2% en restaurantes le sirve a un montón de gente.
Aunque no acumula en gasolineras es una tarjeta muy completa, especialmente para personas que quieren simplificar y tener la menor cantidad de tarjetas disponibles.
Podría ser un 10/10, pero es un 8/10 por el límite de acumulación y el tema de gasolineras.
MillasPlus
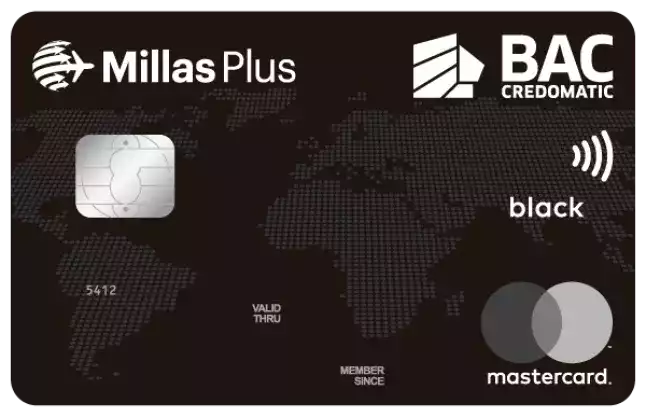
En términos sencillos, es una tarjeta útil para acumular cashback, pero, irónicamente, es pésima tarjeta para acumular millas.
No da acceso gratuito a la sala VIP del BAC
The Platinum Card (AMEX)
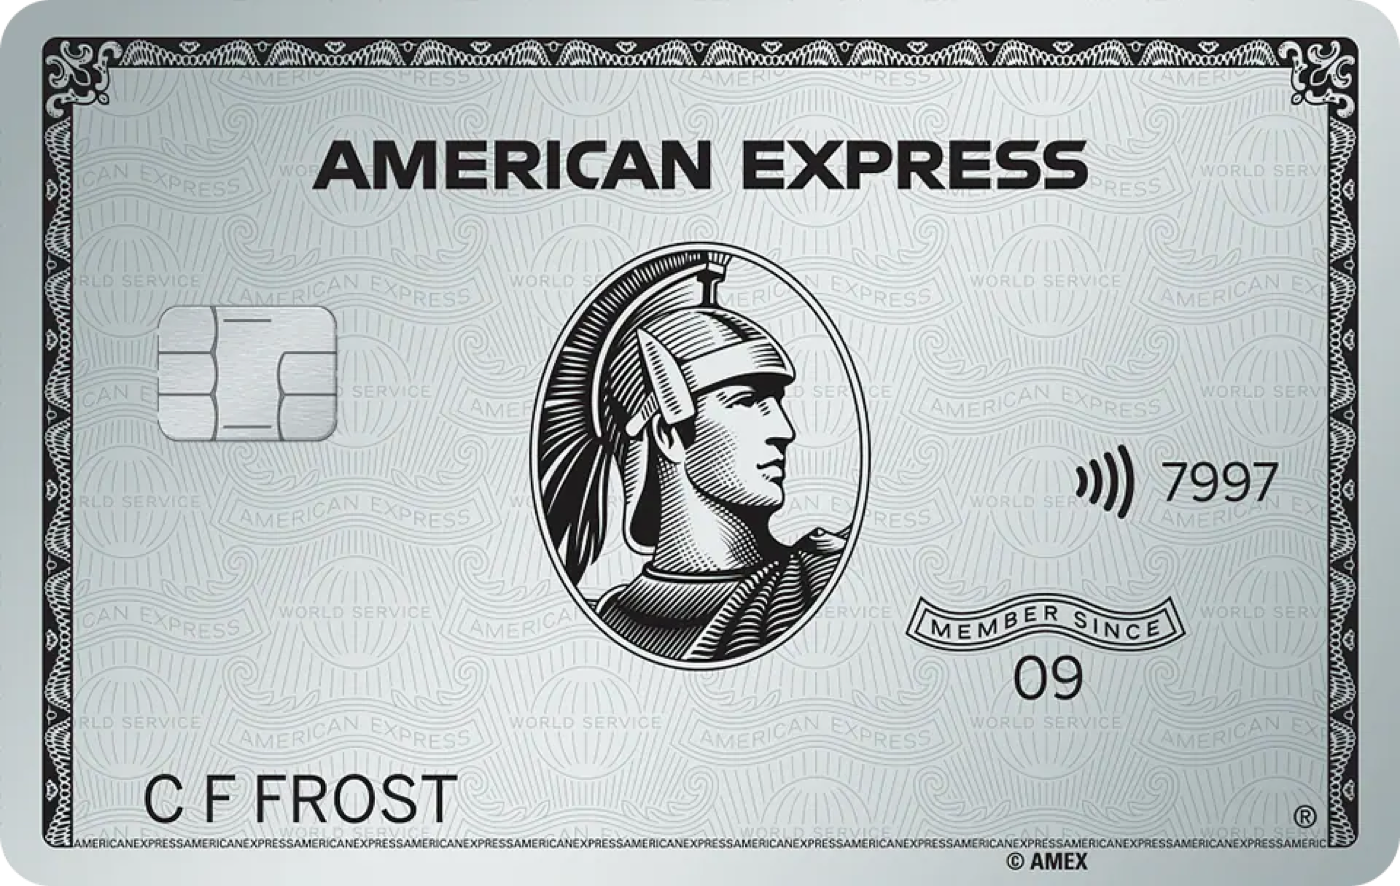
Es un paso arriba de la Platinum Card, y más o menos vale la pena en Costa Rica.
Lo que no vale la pena es tener que empezar desde la AMEX Platinum para luego aspirar a ascender a esta tarjeta. Entonces (en mi opinión)… no vale la pena.
PriceSmart Cash
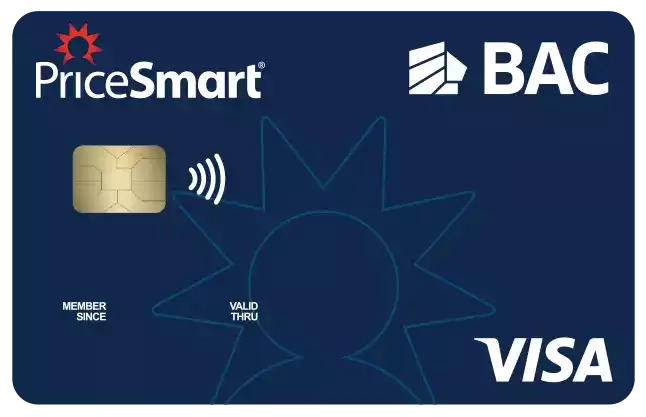
Copiaron bien la del Walmart! Ahora acumula un 5%, lo cual es perfecto si uno necesita esta tarjeta.
Walmart Cash
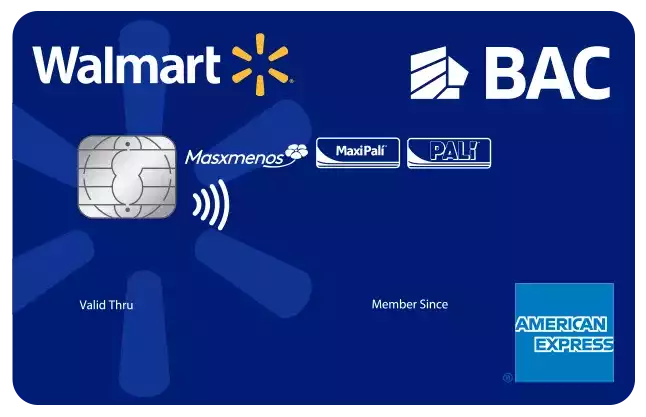
No sé si es porque la mayoría de mi diario se compra en Walmart, pero esta tarjeta es un 100.
 BCR
Las tarjetas MasterCard Estándar, Visa Clásica, MasterCard Platinum, Visa Platinum, MasterCard Oro y Visa Oro no están en esta lista porque, muy a pesar de lo que diga la página del BCR, “Compra de saldos” y “Habilitada para billeteras electrónicas” no son beneficios, y esas tarjetas no tienen ningún otro beneficio listado.
BCR MasterCard Black
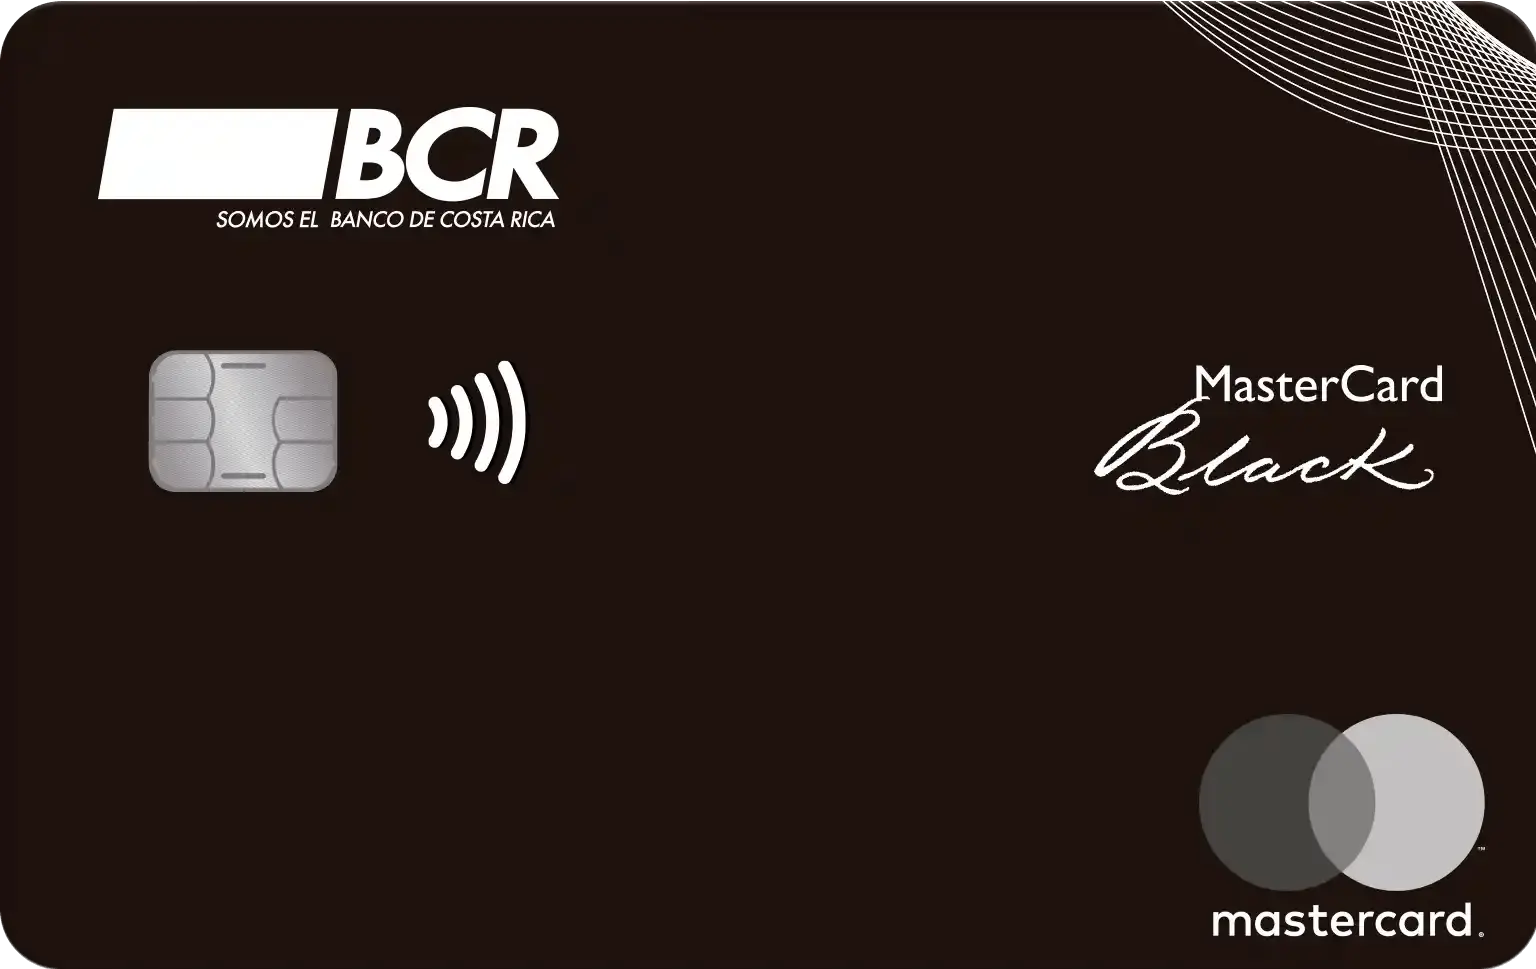
Tiene acceso al VIP Lounge Juan Santamaría, que no es mucho, pero es algo que no se puede decir de ninguna tarjeta del BAC.
BCR Visa Infinite
Tiene acceso a la sala Visa Infinite en el Juan Santamaría para el titular y 1 invitado, y los beneficios Visa Infinite para viajes (seguros, descuentos, etc).
No tiene ninguna información de beneficios por acumulación.
BCR Jade
Siempre me preguntan por esta tarjeta, y, a lo que pude ver, solo da acceso al VIP Lounge Juan Santamaría para el titular y 2 invitados (que es bueno) y… ya?
El BCR nunca hace pública la información de acumulación, lo que siempre me hace pensar que es muy poco lo que acumulan las tarjetas, entonces no siento que sea suficiente como para buscar sacar esta tarjeta particularmente.
 Banco BCT
Esta es una muy buena competencia para la EconoMía del BAC.
Lo bueno: Acumula 5% por compras en supermercados y farmacias, 3% en restaurantes y comidas rápidas, y 1% en gasolineras, que la EconoMía no acumula ahí.
Lo malo: La mayoría de gente no tiene cuenta con el BCT.
 Banco Nacional
BN Black
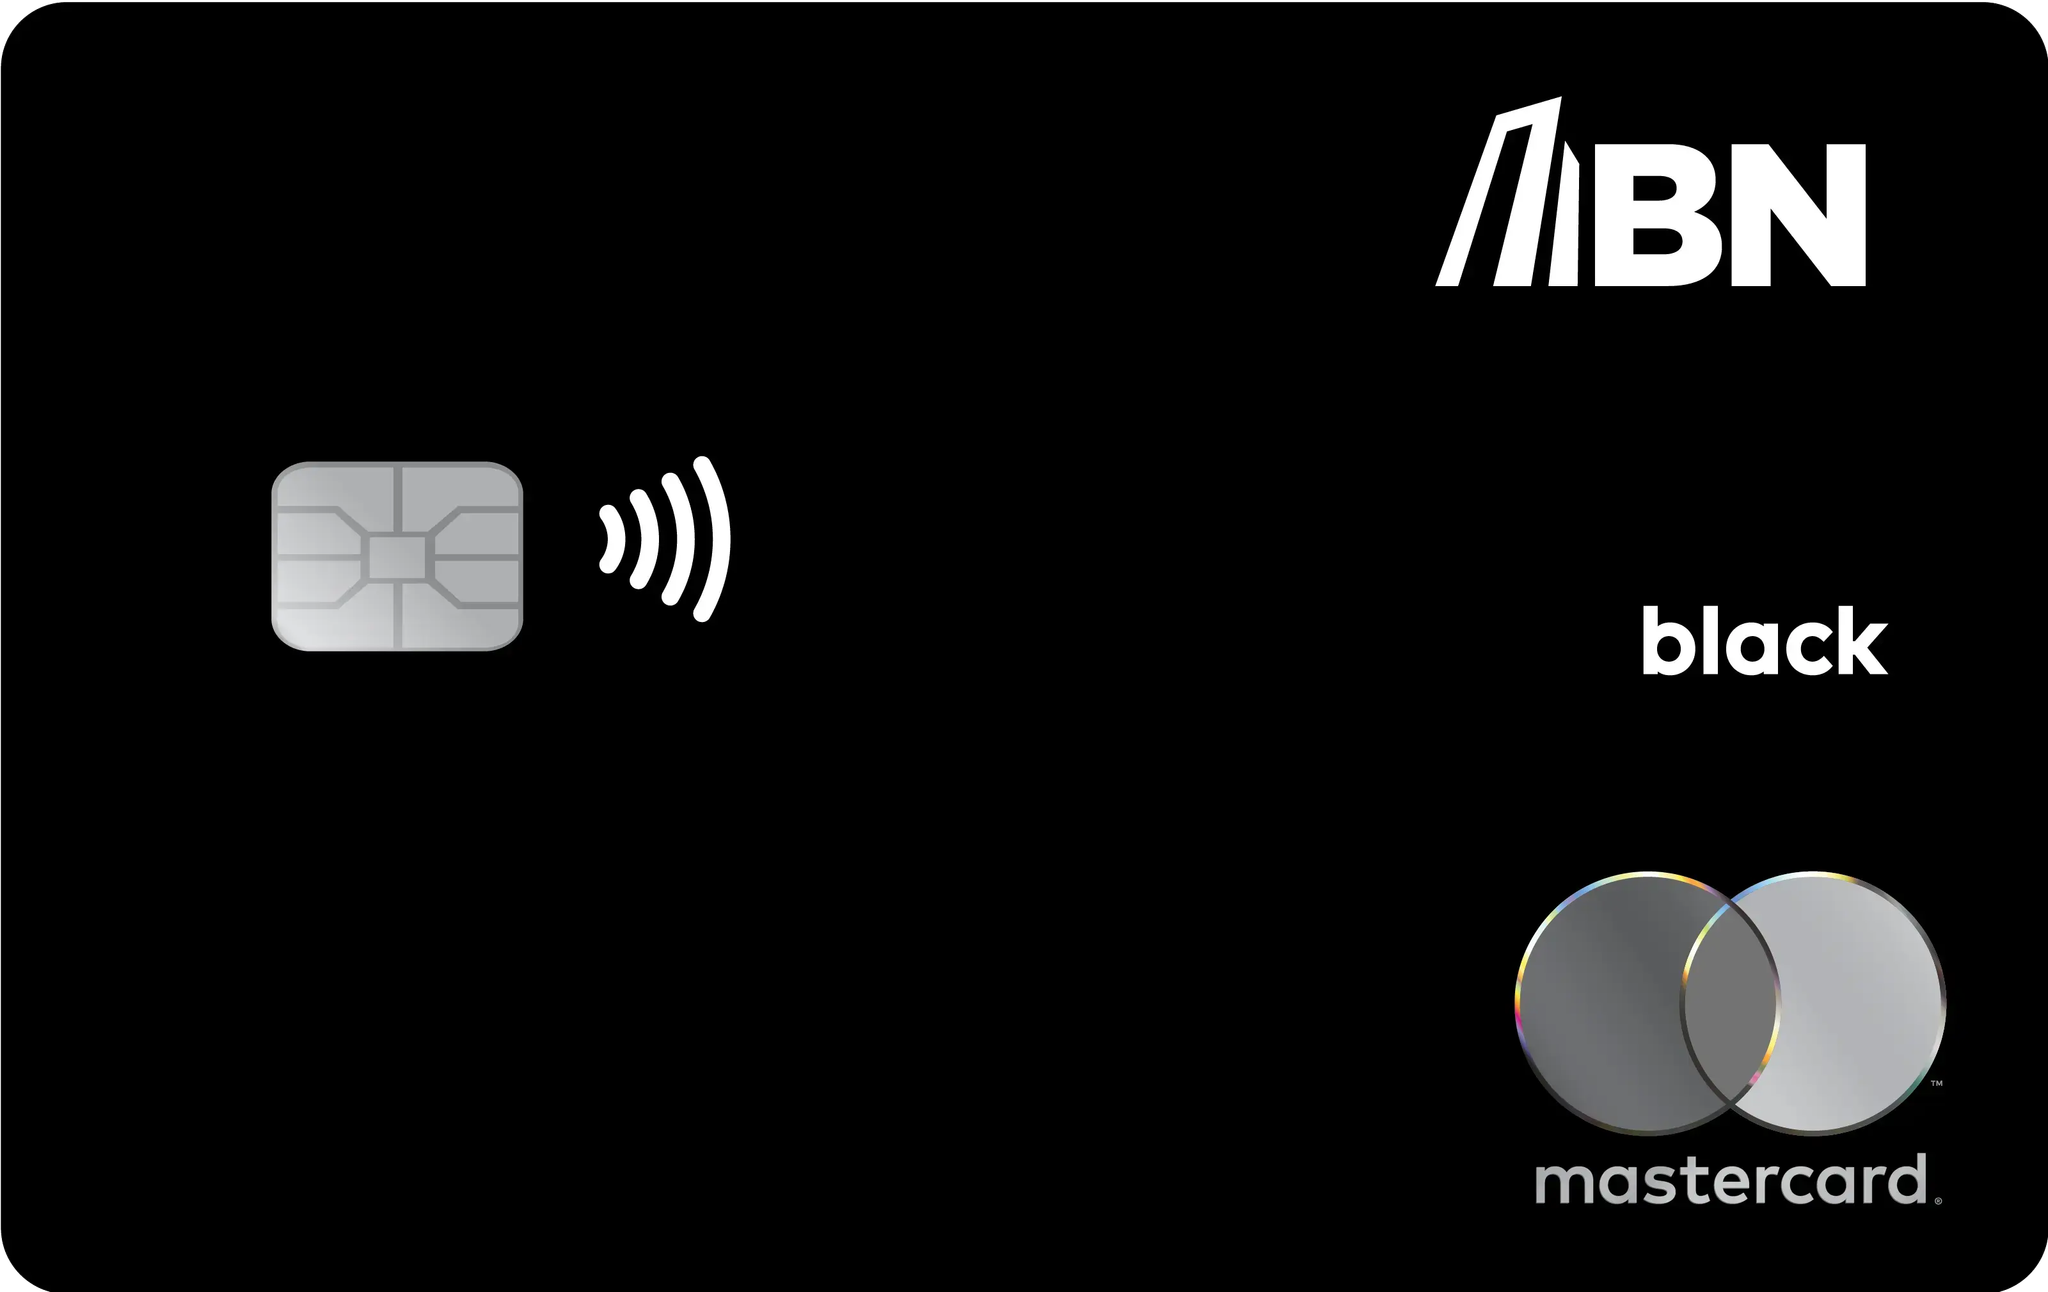
Acumula 1 punto por cada $1 gastado, que no es mucho. Lo raro es que, para ser una tarjeta “internacional” no acumula millas, si no que los puntos tienen que convertirse a millas, y esas millas son LifeMiles.
Los beneficios que tiene para viajes son los de MasterCard Black, entonces no es nada que no se pueda encontrar en otro lado.
BN Oro
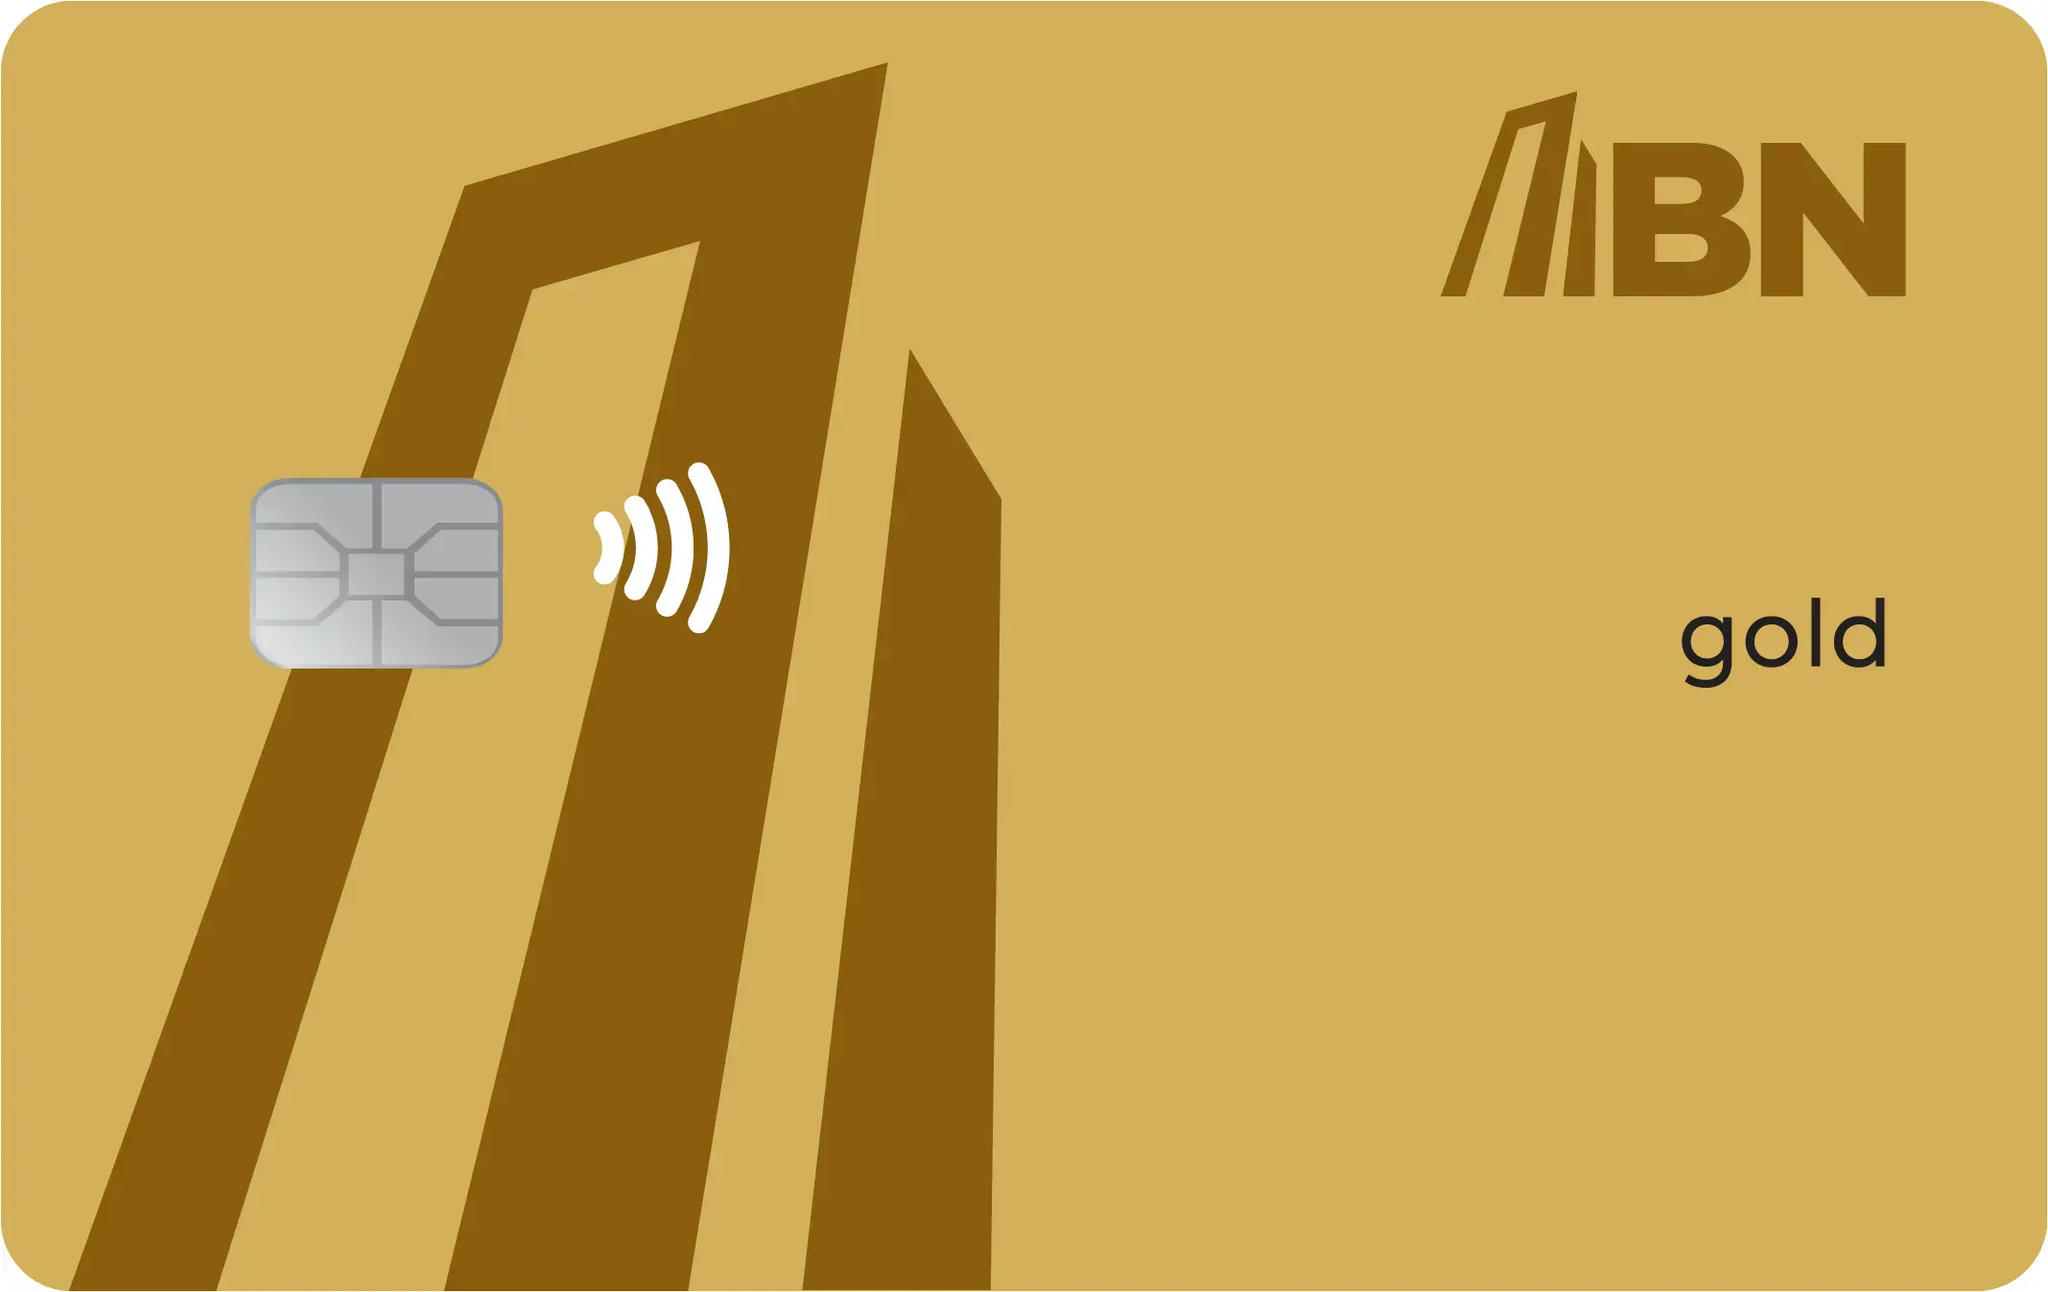
Igual que la Black, acumula 1 punto por cada $1, y esos puntos se pueden aplicar a LifeMiles o premios, que no es nada llamativo.
Fuera de eso no vi nada interesante en los beneficios.
BN Internacional (Millas)
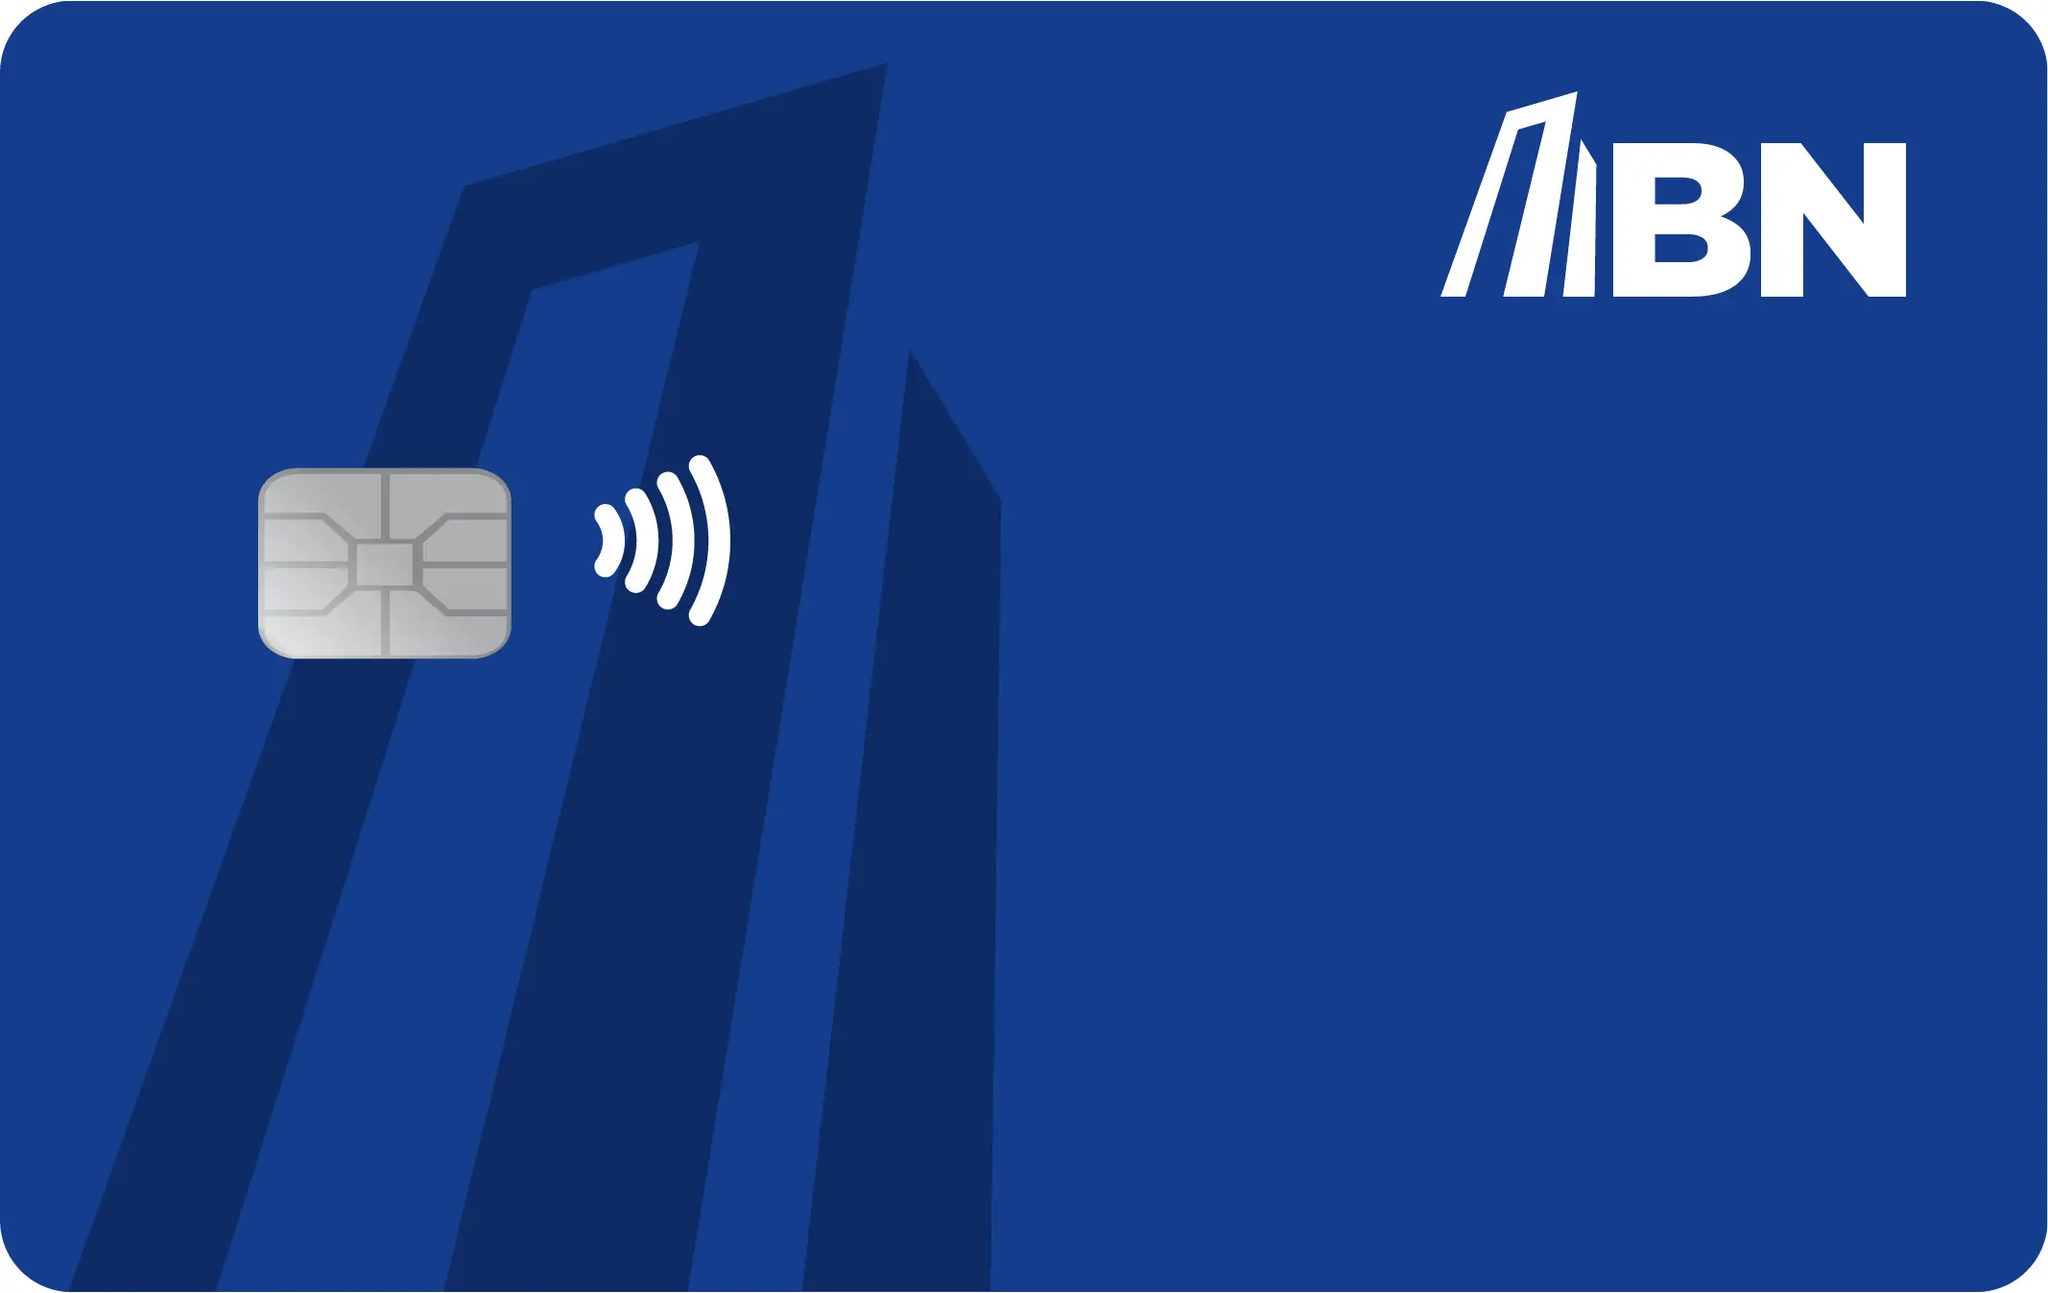
Igual que la Black y la Oro, esta tarjeta acumula 1 puntopor cada $1, y los puntos se pueden convertir en millas o premios, pero (a diferencia de la Black) no tiene los beneficios MasterCard Black.
No se ve nada llamativa la verdad porque la Platino es claramente mejor.
BN Platino
Igual que la Black, la Oro y la Internacional, acumula 1 punto por cada $1, solo que aquí los puntos se pueden aplicar a LifeMiles o como cashback en la tarjeta, que es mejor.
Lo interesante de esta tarjeta es que tiene Priority Pass (al momento de escribir esto) y también beneficios Visa o MasterCard, entonces podría ser hasta mejor que la Black dentro de las tarjetas del BN.
 Banco Popular
Las tarjetas Visa Infinite, Gamer, Platino y Oro del Banco Popular tienen exactamente la misma acumulación.
Los folletos lo describen así:
- Se obtiene un punto por cada $3 dólares gastados, o su equivalente en colones.
- Cada punto vale ₡8 y se pueden usar para hacer compras en comercios afiliados o en tiendas virtuales.
Eso en términos simples significa que, por cada $100 en compras se ganan como 33 puntos, que son como ¢264 (como $0.5)
Por eso no hay ninguna tarjeta del Banco Popular aquí.
 DaviBank (Scotiabank)
+Premios
Era una tarjeta funcional y acumulaba a un buen ritmo cuando se usaban bien los ‘Super Mes’ de Scotiabank, pero la acumulación de la tarjeta en sí no era buena.
Una lástima que la descontinuaran.
LifeMiles Visa Infinite
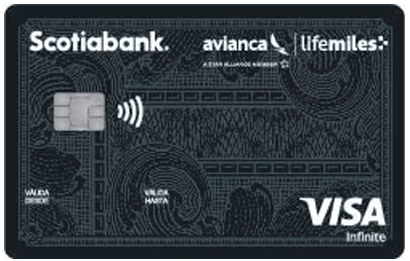
De todas las tarjetas LifeMiles que hay en el país, la Infinite de Scotiabank tiene el beneficio agregado de un aumento de status en Avianca, aunque sea solo por un año y sea la LifeMiles Infinite que acumula menos.
 Promerica
Si quieren ganarse hasta ¢45,000 sacando una tarjeta de Promerica, pueden usar este link para pedir su tarjeta.
ConnectMiles
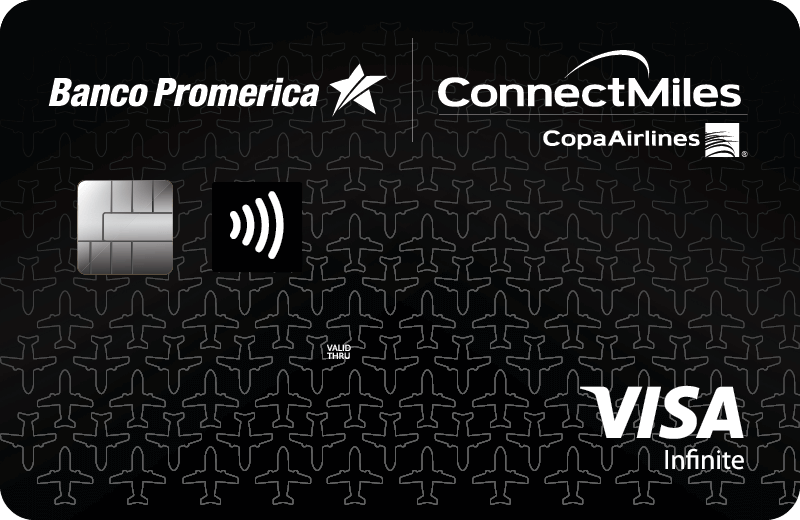
Así como hay varias LifeMiles en el país, hay 2 ConnectMiles, una en el BAC y otra con Promerica, y el bono de bienvenida le da la ventaja a la versión de Promerica.
Da acceso gratuito a la sala VIP del Juan Santamaría.
Emerald
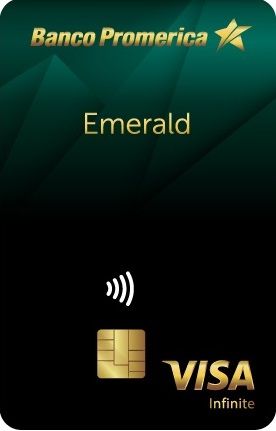
No puedo decir que he probado esta tarjeta, pero esta es la sucesora más fiel de la antigua AMEX Blue.
Tiene la flexibilidad de poder elegir el paquete de beneficios (aunque hay algunos que son claramente mejores que otros) y los puntos acumulados se pueden redimir en cashback.
Aparte de eso, tiene beneficios propios de Promerica (como Valet Parking) y los beneficios de Visa Infinite, que son bastante buenos.
Lo malo es que redimir las millas/cashback que da Promerica en el pago de la tarjeta tiene un 7% de comisión, que es súper alto.
Promerica MasterCard Black Video review
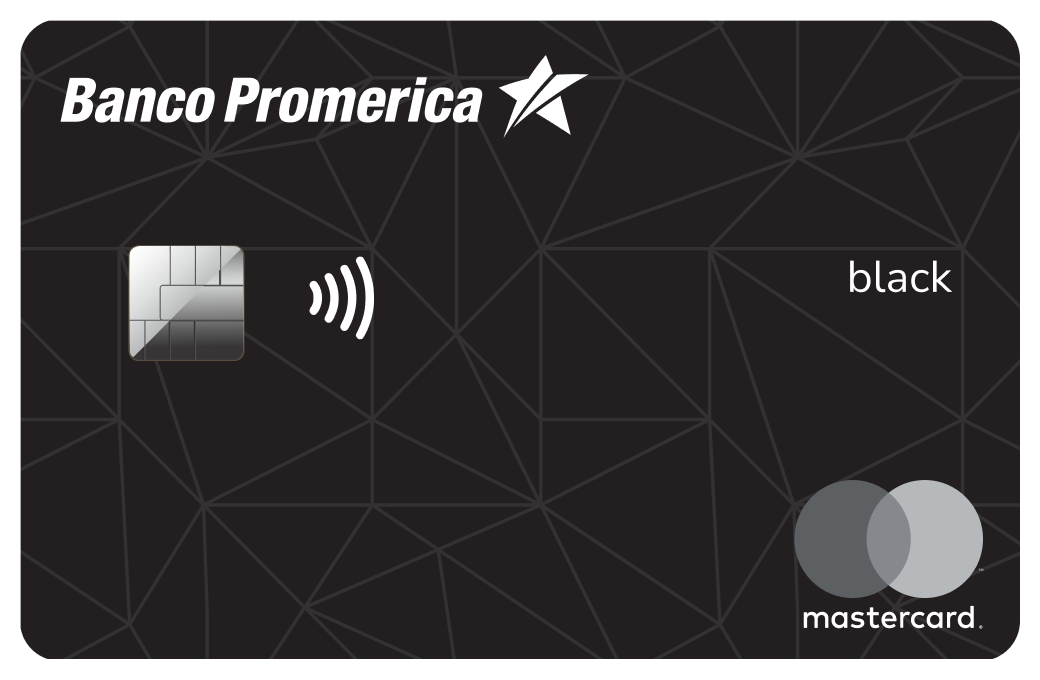
Esta tarjeta definitivamente no es la mejor ni tampoco la peor en acumulación (da 2 millas por $1), pero da Fast Pass en el aeropuerto Juan Santamaría, acceso a la sala VIP y también acceso a algunas salas internacionales de Promerica.
Nosotros nos la dejamos por esos beneficios.
 Wink
La tarjeta de crédito de Wink
Meh.
Empezó bien pero los beneficios se han vuelto pocos, y la plataforma está tan atrasada que ni siquiera pude encontrar una imagen de la tarjeta de crédito, tuve que usar una imagen de la tarjeta de débito vieja.
#6Algunas preguntas frecuentes
⁉️ Necesito una tarjeta para crear mi record crediticio?
La respuesta resumida es que… no.
La respuesta larga es que el record crediticio en Costa Rica funciona muy diferente a como funciona en Estados Unidos, por poner un ejemplo. Acá una tarjeta de crédito no es necesaria para crear un record crediticio yluego pedir un préstamo para una casa o un auto, pero sí me puede servir para ir creando una relación con alguna entidad bancaria, siempre y cuando la utilice bien.
⁉️ Tener muchas tarjetas puede afectarme al pedir un préstamo?
Este es un tema complicado, pero el resúmen es que sí, un poco.
En Costa Rica una de todas las medidas que utilizan los bancos a la hora de definir si uno es apto o no para un préstamo es ver cuánto salario tiene “comprometido” en deudas. Las tarjetas de crédito, al ser un tipo de crédito personal, tienen que ser contadas como compromisos en el salario (al menos en un porcentaje). Eso significa que tener varias o muchas tarjetas de crédito con límites de crédito muy altos puede afectar a la hora de pedir un préstamo.
⁉️ Cómo puedo aumentar mis tarjetas de categoría?
La pregunta del millón. Todos los bancos tienen medidas diferentes para esto, pero la fórmula básicamente se resume en 2 partes: ganar más dinero y usar bien las tarjetas. Y no, sacar compras a pagos no necesariamente va a hacer que el banco quiera darme mejores tarjetas.
⁉️ Cómo puedo redimir los puntos de mi tarjeta?
Esto depende 100% del plan de beneficios. Con ka mayoría de tarjetas que no tienen un plan de beneficios ligado a un comercio específico (Walmart, PriceSmart o aerolíneas por ejemplo) los puntos o premios se redimen desde la plataforma del banco. Para las millas, usualmente se redimen en una plataforma separada, ya sea una plataforma del banco o la plataforma de la aerolínea con la que estoy acumulando las millas.
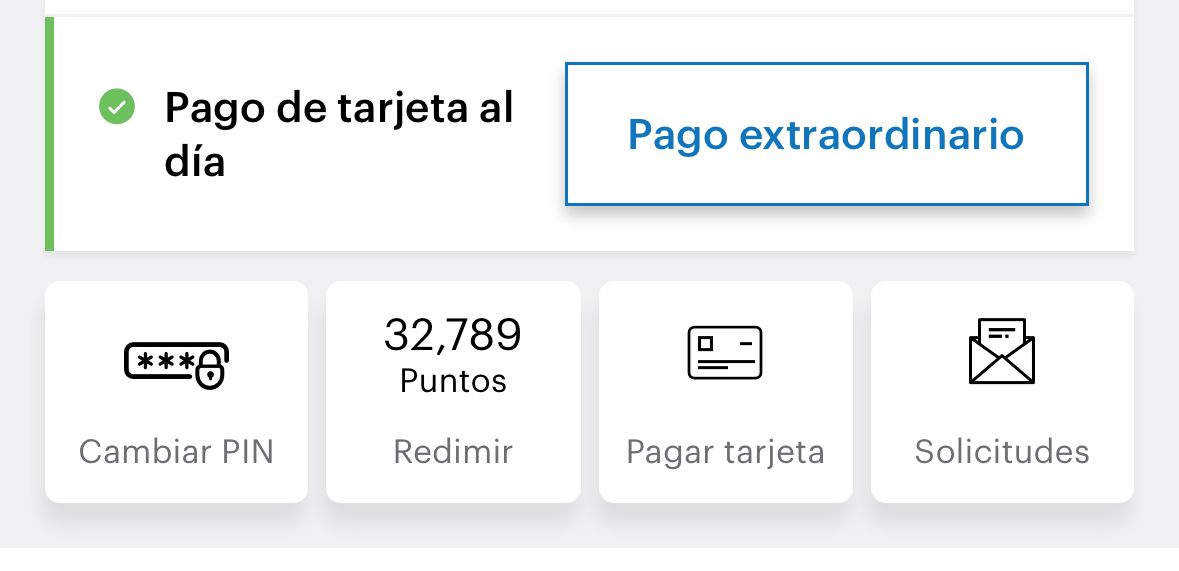
La mayoría de tarjetas cashback tienen un mínimo de puntos para redimir. Al menos en el BAC suelen ser 15,000 puntos, que equivalen a 15,000 colones, entonces es importante consultar con el banco respectivo cuál es el monto mínimo para redimir.
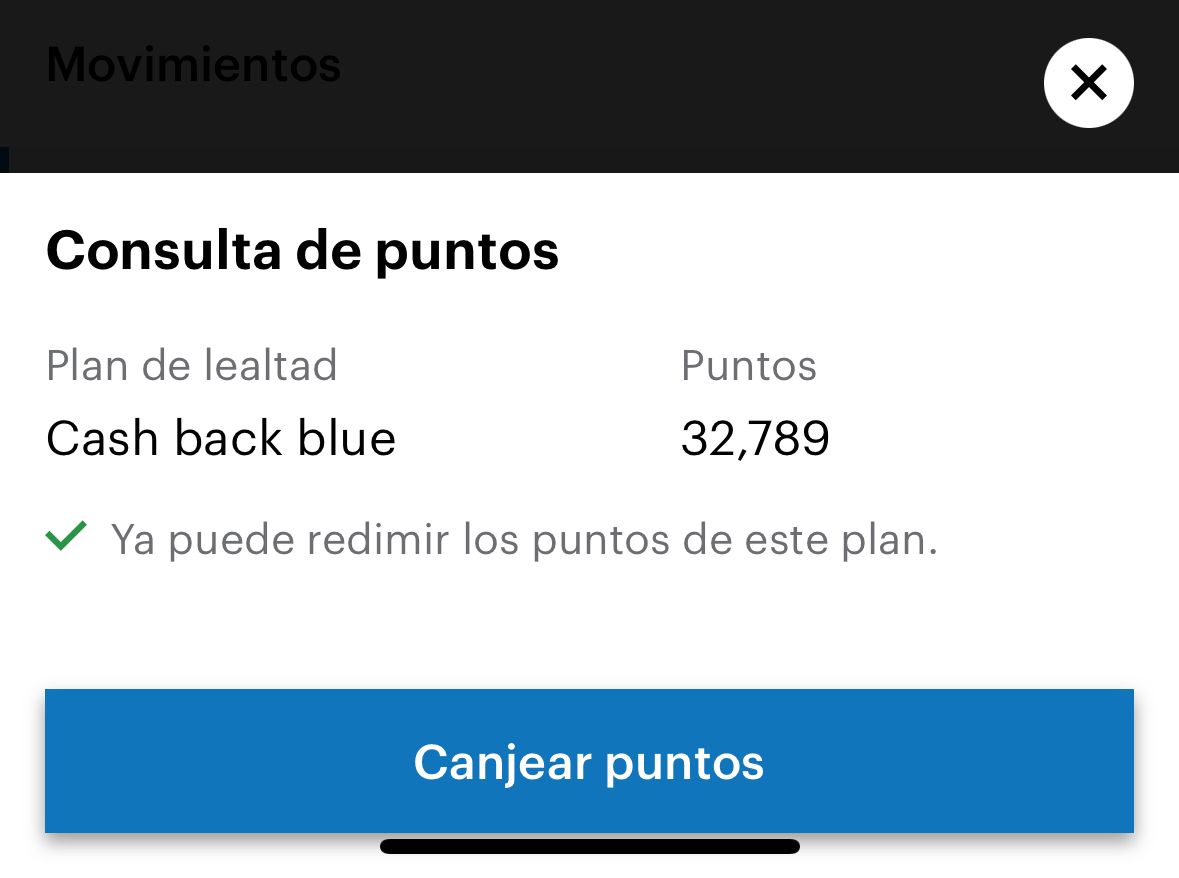
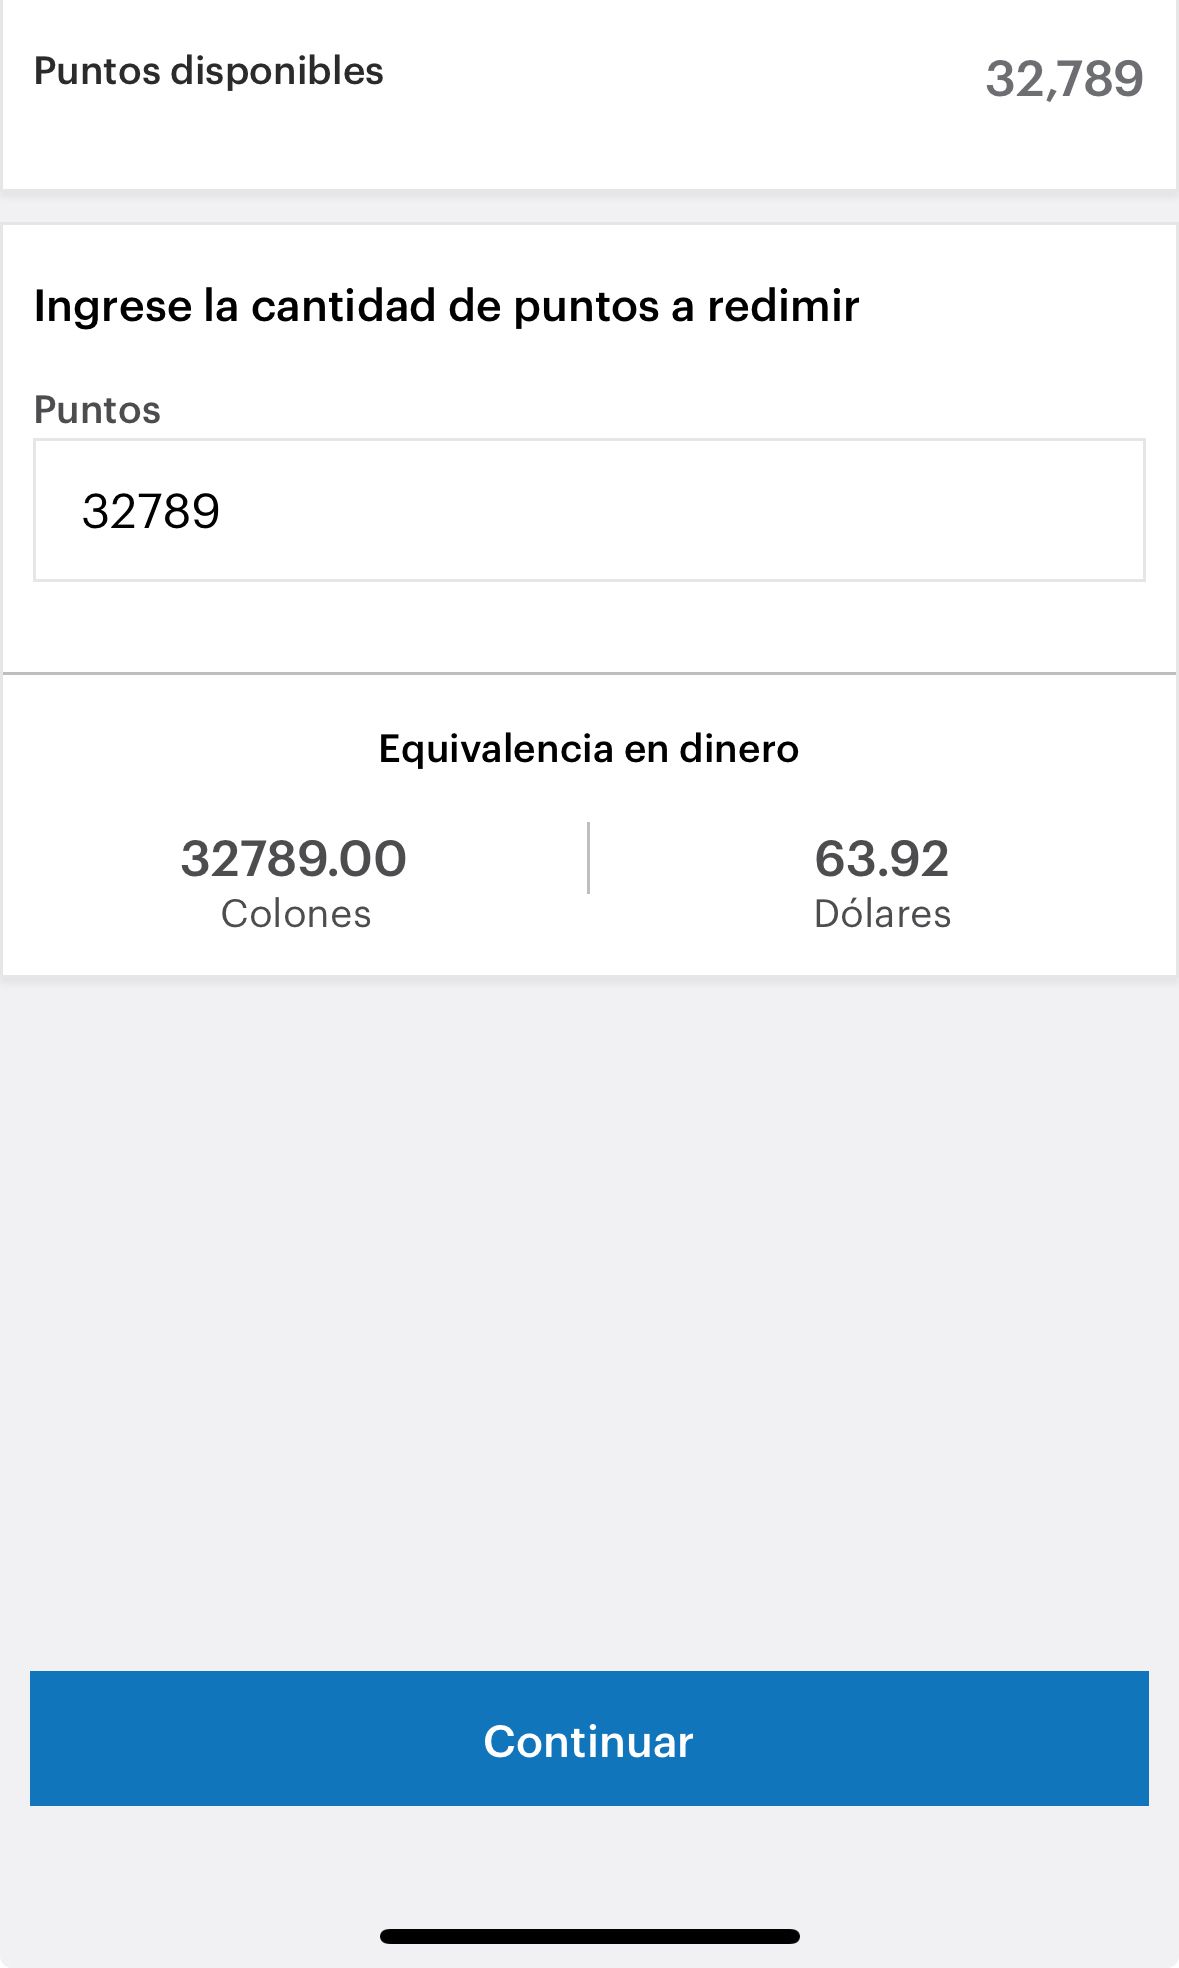
Para las tarjetas Cashback, el proceso en el BAC es este:
- Entrar al app del banco y seleccionar la tarjeta
- Dar tap en el cuadro con la cantidad de puntos
- Dar tap en el botón de ‘Canjear puntos’
- Ingresar la cantidad de puntos a redimir (y revisar el equivalente en colones o dólares)
- Seleccionar la tarjeta o cuenta de débito a la que se le desea aplicar ese monto a redimir
Nota: Usualmente aplicar el monto a una cuenta de débito tiene una comisión. Es más efectivo aplicarlo al pago de una tarjeta
⁉️ Cuándo vencen mis puntos?
Depende del plan de beneficios y del banco que te dio la tarjeta.
Algunos puntos/millas se vencen cada 12 meses, otros cada 18 o 24 meses y hay otros (en el caso del Banco Nacional) que no se vencen.
En la página web del banco o en la información de la tarjeta de crédito deberías de poder ver cada cuánto se vencen tus puntos.
⁉️ Cuales son las mejores fechas de corte y pago?
Mi respuesta a esto es muy simple: Si uno usa bien la tarjeta, las fechas de corte y pago no importan. Esto lo digo porque hay personas que intentan alinear las fechas de corte y pago a sus quincenas como si estuvieran intentando alinear todos los planetas, y esto normalmente lo hacen para poder comprar algo hoy y pagarlo en mes y medio.
Ese es un mal uso de la tarjeta de crédito y, siempre que uno esté gastando solo el dinero que tiene en la mano y que corresponde al mes en curso, la fecha de corte y de pago no importa.
Tampoco se vale alinear su presupuesto a las fechas de corte y pago de la tarjeta. La tarjeta se tiene que acomodar al presupuesto y el presupuesto va del día 1 al último día del mes. No al revés.
Las fechas de corte y pago son parte del juego del banco. Es un juego que nos quiere llevar a gastar dinero que no tenemos primero, para que caigamos en una deuda después. Ese juego suena entretenido, pero el problema es que ese juego solo tiene una regla: El banco nunca pierde.
Sean inteligentes, no jueguen el juego del banco.
⁉️ Cuando debería pagar mis tarjetas?
En Costa Rica las tarjetas se pueden pagar en cualquier momento, siempre y cuando sea antes de la fecha límite de pago. Ahora, mi recomendación es pagar las tarjetas una vez a la semana o una vez cada 2 semanas, al menos cuando se está empezando, para no gastar más de la cuenta.
Ya cuando se tiene un poco más de experiencia, se puede llevar la cuenta de los gastos por medio de un app. El app que yo uso (y diseñé para esto) es SPENT, por si quieren descargarla para iPhone o para Android.
 App StoreSpent - Controla tus gastos
GooglePlaySpent, track your expenses - Apps on Google Play
⁉️ Qué hacer si tengo deudas por tarjetas?
Ya para terminar, no puedo hablar de tarjetas de crédito sin hablar de las deudas por tarjetas de crédito, porque son deudas muy complicadas de eliminar, las de más alto porcentaje en términos de regresión (es decir, salir de la deuda de la tarjeta y volver a entrar a otra deuda por la tarjeta) y también suelen ser deudas pesadas emocionalmente porque van de la mano con nuestros hábitos de consumo diario.
Así como todo en las finanzas, para salir de estas deudas no hay una receta única ni una recomendación perfecta.
La recomendación más general suele ser solicitar una refundición de saldos a alguna entidad, pero aún en esos casos se vuelve complicado saber a cuales entidades hacerles la solicitud, qué analizar en las cotizaciones del préstamo y cómo poder salir de ese préstamo y seguir un plan financiero para no volver a endeudarse con tarjetas.
En las sesiones de Organización Financiera que tenemos en RIP Wallet nos concentramos en crear planes para ayudar a personas a organizar sus finanzas, pero en el caso de personas que tienen deudas por tarjetas de crédito, nos enfocamos mucho en esta parte ayudándoles a cotizar con las mejores entidades, a escoger las mejores condiciones en sus préstamos y a crear un plan sostenible para eliminar las deudas (de consumo o de tarjetas) de su vida.
Conclusión
En fin, esa es la guía!
Llevó horas de trabajo y años de estar poniendo atención a los sistemas de Costa Rica, y todo eso está condensado en esta guía que esperamos que les sirva un montón.
La idea es mantenerla actualizada en el futuro, pero ahí veremos cuando salgan nuevas tarjetas de crédito!
Nos vemos pronto,
Chao!
Si necesitas una asesoría para empezar a ordenar tus finanzas, salir de deudas o empezar a ahorrar con objetivos claros puedes llenar este formulario de contacto y nosotros te escribimos.